


1. Comprendre le concept de rentier immobilier
Définition du rentier immobilier
Un rentier immobilier est une personne qui vit grâce aux revenus générés par ses investissements immobiliers, tels que des revenus passifs immobiliers. Ces revenus, sous forme de loyers ou de parts locatives, couvrent ses dépenses courantes et son train de vie. Les biens peuvent être hérités, achetés ou développés, leur gestion pouvant aussi être déléguée pour favoriser un cash flow immobilier positif. L'objectif principal est de réduire, voire supprimer, la dépendance à un salaire, tout en poursuivant l’atteinte de l’indépendance financière grâce à l’immobilier.
Les avantages de devenir rentier immobilier
Ce statut offre une liberté financière, permettant de réduire ou quitter le travail tout en maintenant un niveau de vie confortable grâce à des revenus locatifs réguliers. Il favorise des projets personnels, des voyages et la consolidation d’un patrimoine immobilier durable. La rente protège également contre l’inflation et les imprévus, tout en aidant à vivre de ses loyers immobiliers, offrant ainsi une sécurité précieuse.
Potentiels risques et comment les gérer
Les risques incluent la vacance locative, la baisse des loyers, les charges imprévues ou les changements législatifs. Pour les gérer, privilégiez des biens en zones à forte demande, diversifiez votre portefeuille et anticipez les coûts. La délégation à des professionnels et la création de réserves financières renforcent la stabilité des revenus.
2. Établir un plan financier solide
L’achat d’un bien immobilier représente souvent l’un des projets financiers majeurs dans la vie de nombreuses personnes. Avant d'investir dans l’immobilier, il est important de mettre en place un plan financier clair et réaliste. Un plan bien conçu permet non seulement de déterminer ce que l’on peut acquérir, mais aussi de se prémunir contre les imprévus, d’éviter le surendettement et de préserver sa qualité de vie, tout en ouvrant la voie à un investissement immobilier rentable.
Évaluation de votre situation financière actuelle
La première étape consiste à analyser précisément votre situation financière. Cela implique de répertorier tous vos revenus (salaires, revenus locatifs, allocations, etc.) ainsi que toutes vos dépenses mensuelles (loyer, crédits en cours, abonnements, sorties, charges courantes, etc.). En confrontant ces deux éléments, vous pouvez identifier votre capacité d’épargne réelle et votre pouvoir d’achat.
N’oubliez pas de prendre en compte vos charges fixes et récurrentes, ainsi que celles liées à l’immobilier : impôts locaux, charges de copropriété, assurance habitation, éventuels travaux, et bien sûr les mensualités de prêt. Une évaluation honnête est essentielle pour vérifier si vous êtes prêt à vous engager sur plusieurs années, tout en maintenant des mensualités raisonnables par rapport à vos revenus.
Stratégies d’économie et de constitution d’un apport initial
Un apport personnel est un élément clé dans tout projet immobilier. Il rassure les banques, réduit le montant à emprunter et peut même offrir de meilleures conditions de financement. Pour le constituer, fixez-vous un objectif chiffré (par exemple, entre 10 % et 20 % du prix du bien) et une durée de réalisation.
Plusieurs stratégies peuvent être mises en œuvre : réduire les dépenses inutiles, suspendre certains abonnements, limiter les sorties, ou programmer des virements automatiques vers un compte d’épargne dédié. Des outils comme le Livret A, le LDDS ou le plan d’épargne logement (PEL) permettent de faire fructifier votre épargne tout en restant prudent. Chaque euro économisé vous rapproche de votre objectif de sécurité financière et d’indépendance dans votre projet immobilier.
Comprendre les options de financement immobilier
Le financement d’un achat immobilier repose généralement sur un prêt principal, mais il peut aussi inclure divers dispositifs et aides. Parmi les principaux types de prêts, on retrouve le prêt amortissable classique, le prêt in fine, les prêts à taux zéro (PTZ) et les prêts conventionnés, soumis à certaines conditions de ressources. Chaque option comporte des avantages et des inconvénients, selon la durée, le profil de l’emprunteur et la nature du bien (résidence principale, secondaire ou investissement locatif).
Il est également essentiel de comprendre la différence entre taux fixe et taux variable, ainsi que leurs impacts sur le budget mensuel et la stabilité du projet. Comparez plusieurs offres, utilisez des simulateurs en ligne, sollicitez un courtier et demandez des explications détaillées à votre banque pour choisir la structure de financement la plus adaptée à votre situation et votre tolérance au risque.
La recherche de financement sans apport
Dans certains cas, notamment pour les primo-accédants ou les jeunes actifs, il peut être difficile de constituer un apport important. Heureusement, il est parfois possible d’obtenir un prêt immobilier sans apport. Cependant, cette option est plus exigeante pour les banques, qui évalueront la solidité de votre dossier : stabilité professionnelle, revenus réguliers et suffisants, gestion rigoureuse des dépenses, et un taux d’endettement maîtrisé, généralement inférieur à 35 %.
Les banques peuvent être plus enclines à financer sans apport des projets d’investissement locatif ou l’achat d’une résidence principale dans un contexte économique favorable. Cependant, il est primordial de mesurer les risques : mensualités plus élevées, assurances plus coûteuses, et moins de marge de manœuvre en cas de baisse de revenus ou de frais imprévus. Un financement sans apport doit donc être envisagé avec prudence, et uniquement si votre situation financière est particulièrement solide.
3. Acquisition et gestion des biens immobiliers
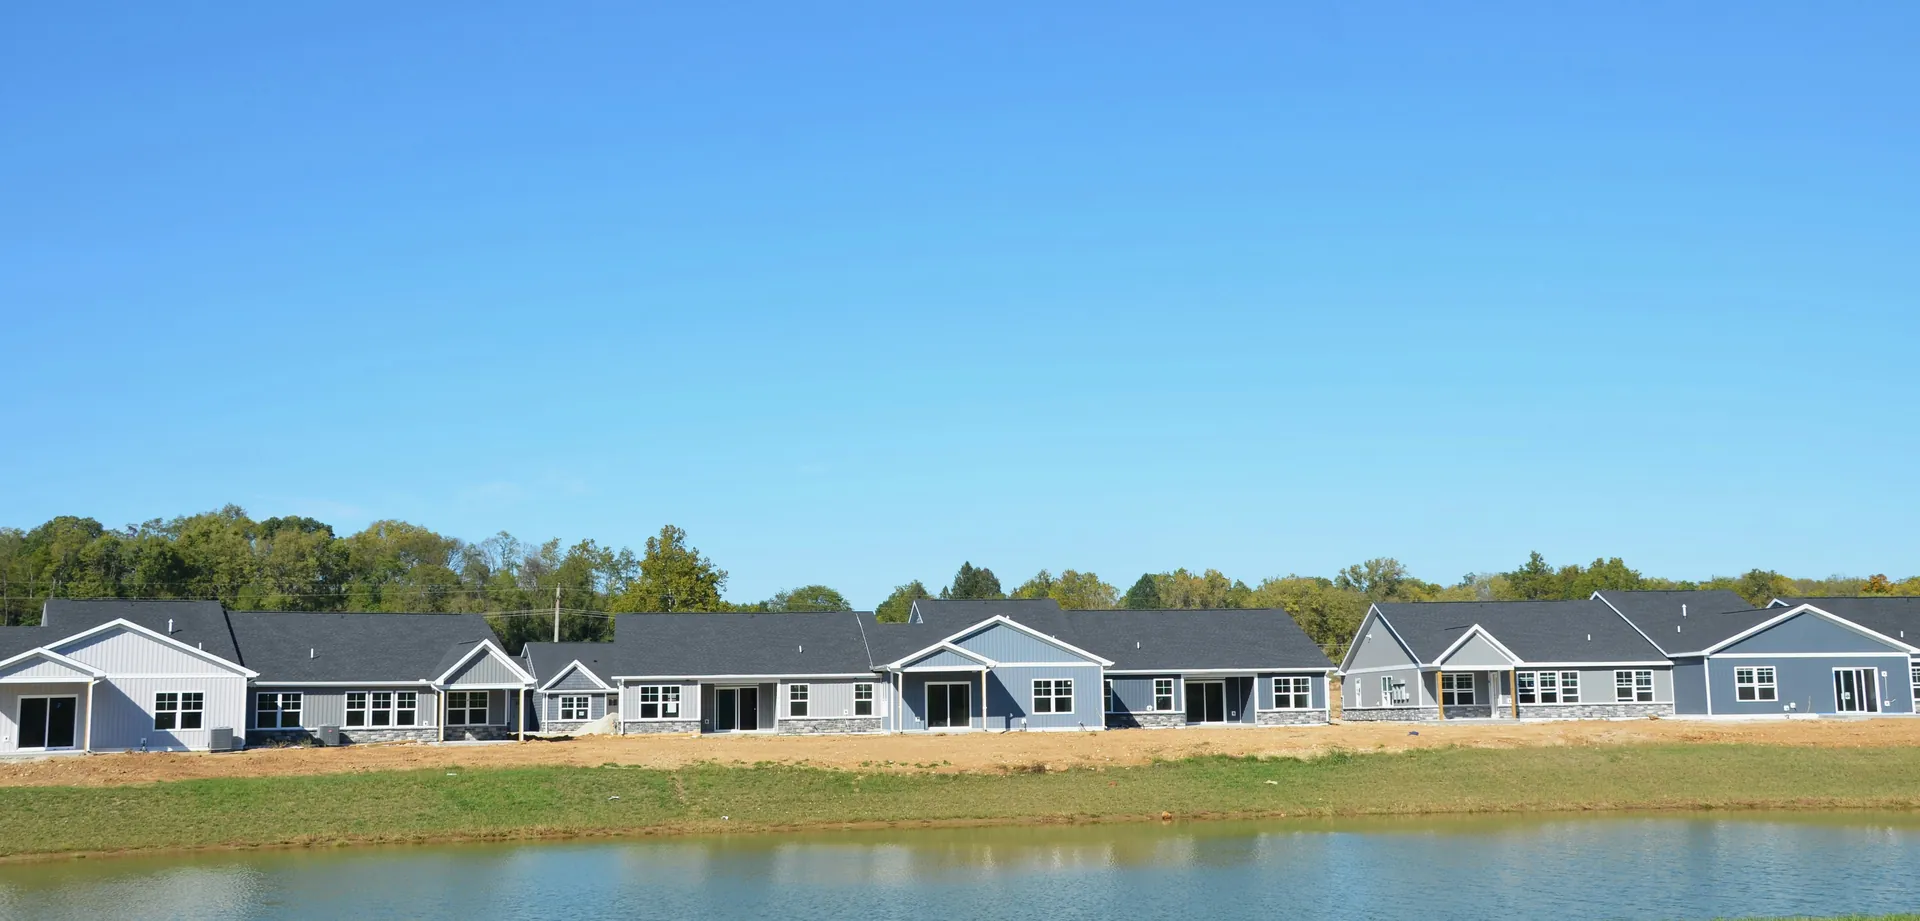
Acquérir un bien immobilier locatif, que ce soit un immeuble de rapport à rentabilité élevée ou un studio rentable pour un investissement locatif, est une décision stratégique qui nécessite une gestion rigoureuse. L’objectif est de sélectionner des actifs adaptés à son projet, comme une location meublée LMNP rentable, et de mettre en place une organisation efficace pour sécuriser et générer des revenus passifs immobiliers à long terme.
Choisir le bon marché immobilier
Choisir le bon marché immobilier commence par une analyse approfondie des dynamiques locales : évolution des prix, taux de chômage, population, offre de services et infrastructures. Les villes ou quartiers en développement économique, avec une forte demande de logements et une croissance démographique stable, offrent souvent les perspectives les plus solides pour un investissement locatif.
Il est également important de s’intéresser au niveau de concurrence et aux tendances des loyers. Des marchés avec un encadrement des loyers ou une forte vacance peuvent réduire la marge de manœuvre du bailleur. L’idéal est de trouver un équilibre entre prix d’acquisition abordable, potentiel de valorisation et perspectives de rentabilité locative.
Critères de sélection des propriétés à potentiel locatif élevé
Le choix précis d’une propriété dépend de plusieurs critères clés. Par exemple, une colocation rentable pour devenir rentier immobilier ou un bien situé dans un emplacement stratégique, proche des transports, écoles, commerces et zones d’emploi, influence directement l’attractivité du bien et la qualité des locataires potentiels. Une telle propriété peut offrir un rendement locatif élevé, particulièrement intéressant pour ceux qui cherchent à devenir rentier immobilier en partant de zéro.
La taille et la configuration du logement doivent correspondre à la demande locale : un deux pièces bien agencé, proche des transports, sera souvent plus facile à louer qu’un grand appartement mal situé. Il convient également d’évaluer la rentabilité brute et nette, en tenant compte du prix d’achat, des charges, des éventuelles rénovations et des loyers pratiqués dans le quartier.
Enfin, l’état général du bien et la conformité aux normes (électrique, thermique, sécurité) sont des indicateurs essentiels. Un bien confortable, bien équipé et économe en énergie attire des locataires sérieux, réduit les risques de litiges et limite les dépenses de maintenance.
Stratégies de gestion locative pour maximiser les revenus
La gestion locative doit être structurée pour maximiser les revenus tout en générant un cash flow immobilier positif. Une stratégie efficace pourrait inclure l’investissement dans des locations saisonnières telles qu'Airbnb, ou le choix de propriétés adaptées à la colocation rentable. Commencer par la sélection rigoureuse des locataires, via une analyse de solvabilité et de garanties, garantit la régularité des paiements et offre une stabilité financière pour atteindre l’autonomie financière grâce au locatif.
Il est important d’actualiser régulièrement les loyers dans le respect des plafonds légaux et des conditions du marché, afin de maintenir la rentabilité tout en restant compétitif. La mise en place d’un suivi régulier des charges, des assurances et des obligations réglementaires contribue à la stabilité du revenu.
Pour les bailleurs occupés ou multi-propriétaires, faire appel à un professionnel de la gestion locative peut s’avérer rentable. Un administrateur de biens gère la recherche de locataires, la rédaction des contrats, le suivi des paiements et l’organisation des éventuelles réparations, ce qui libère du temps et sécurise la gestion au quotidien.
L’importance de la rénovation et de l’entretien
Investir dans la rénovation et l’entretien est une composante essentielle d’une stratégie immobilière durable. Des travaux judicieux, comme la modernisation de la cuisine, de la salle de bains ou l’amélioration de l’isolation thermique, augmentent la valeur perçue du bien et permettent de justifier un loyer plus élevé. Une approche réfléchie du plan d’investissement locatif vous aide à scaler votre patrimoine immobilier.
L’entretien régulier évite l’aggravation des dégradations et limite les coûts de réparation à long terme. Un entretien préventif (toiture, plomberie, chauffage, espaces extérieurs) contribue aussi à la satisfaction des locataires, réduit les délais de vacance et améliore la rentabilité globale.
Enfin, une bonne gestion des travaux, en planifiant des projets à valeur ajoutée et en respectant les normes, permet de sécuriser l’investissement, de préserver le capital et de positionner le bien comme une offre attractive sur le marché de la location.
Conclusion
La gestion de la trésorerie et la maîtrise de la marge internationale sont des leviers essentiels pour garantir la pérennité et la croissance de toute entreprise. En optimisant ses flux de trésorerie et en améliorant sa marge, une entreprise renforce sa capacité d’autofinancement, sécurise ses investissements et améliore sa position de compétitivité.
Les bonnes pratiques présentées, combinées à une stratégie bien définie, permettent de prévenir efficacement les risques financiers. Il est temps de prendre des mesures concrètes pour optimiser vos performances financières.
FAQ
Est-il possible d'obtenir un crédit immobilier à 110 % sans apport personnel pour devenir rentier ?
Oui, il est possible d'obtenir un prêt immobilier à 110 % sans apport personnel pour devenir rentier, à condition d'avoir un dossier solide. Voici les critères généralement requis :
- Revenus stables
- Taux d'endettement inférieur à 35 %
- Reste à vivre suffisant
- Stabilité professionnelle (par exemple, un contrat en CDI)
Les banques sont exigeantes : il est essentiel de justifier l'absence d'apport, notamment si vous investissez dans un bien locatif. Notez toutefois que les taux d'intérêt pour ce type de prêt sont souvent plus élevés.
Quelles sont les étapes clés pour devenir rentier immobilier en 10 ans en partant de zéro ?
Voici un plan en 5 étapes pour atteindre cet objectif :
- Épargnez agressivement, par exemple 1 000 €/mois, pour constituer un apport initial (20 000 à 30 000 €).
- Achetez un premier bien immobilier rentable avec un rendement net supérieur à 6 %, financé à crédit. Les loyers des locataires rembourseront le prêt.
- Réinvestissez 100 % de votre cash-flow positif dans de nouveaux projets.
- Acquérez un nouveau bien immobilier tous les 18 mois grâce à des opérations de refinancement.
- Maintenez une discipline stricte, formez-vous continuellement et développez vos compétences en négociation.
Avec cette méthode, vous pouvez espérer obtenir des rentes supérieures à votre salaire en 10 ans.
Comment utiliser la sous-location pour générer des revenus immobiliers sans capital initial ?
La sous-location est une stratégie intéressante pour générer des revenus immobiliers sans capital initial. Voici comment procéder :
- Louez un bien immobilier avec l'accord du propriétaire, en utilisant un bail commercial ou via une société (SARL ou SASU).
- Sous-louez le bien en meublé, en colocation ou en location saisonnière à un prix supérieur à votre loyer (par exemple, payez 1 200 € et percevez 1 800 €).
Déclarez vos revenus en tant que BIC (bénéfices industriels et commerciaux) et optimisez votre fiscalité. Cette méthode permet de générer un cash-flow positif sans nécessiter de capital ni d'achat immobilier.
Quels sont les avantages fiscaux pour optimiser le cashflow dans l'investissement locatif ?
Voici les principaux avantages fiscaux pour optimiser le cashflow dans l'investissement locatif :
- Le statut LMNP (Loueur Meublé Non Professionnel) : possibilité de profiter pleinement de l’amortissement immobilier locatif tout en réduisant son imposition.
- Le régime réel : déduction des intérêts d'emprunt, de la taxe foncière et autres charges.
- Le déficit foncier : un outil puissant pour optimiser les impôts sur revenus locatifs et améliorer la rentabilité globale.
- Les dispositifs fiscaux comme Denormandie ou Loc'Avantages : réduction d'impôt pour encourager un investissement locatif ancien rentable.
- Le statut LMNP (Loueur Meublé Non Professionnel) : déduction des charges réelles et amortissement du bien et du mobilier.
- Le régime réel : déduction des intérêts d'emprunt, de la taxe foncière et autres charges.
- Le déficit foncier : possibilité de déduire les travaux des revenus fonciers.
- Les dispositifs fiscaux comme Denormandie ou Loc'Avantages : réduction d'impôt pour encourager l'investissement locatif.
Ces dispositifs permettent de maximiser vos rendements tout en réduisant votre charge fiscale.


