LMNP au réel : comment organiser sa comptabilité et anticiper les évolutions fiscales ?
Un loueur en meublé au réel peut afficher zéro euro d'impôt sur ses loyers pendant des années, à condition de tenir une comptabilité irréprochable. Le LMNP au réel (loueur en meublé non professionnel imposé au régime réel) déclare un bénéfice calculé après déduction des charges et de l'amortissement du bien, ce qui impose une comptabilité commerciale complète : bilan, compte de résultat, tableau d'amortissement et liasse fiscale. En 2026, ce cadre reste en place, mais il évolue : la fiscalité de la revente s'est durcie depuis février 2025, les prélèvements sociaux applicables aux revenus de location meublée non professionnelle atteignent 18,6 %, et le projet de loi de finances pour 2027 propose de plafonner l'amortissement. Voici comment structurer vos écritures au fil de l'année, quelles échéances respecter, ce qui est déjà acté et quels réflexes adopter dès maintenant pour absorber les réformes en discussion sans subir de mauvaise surprise.
À retenir
En 2026, le micro-BIC reste accessible jusqu'à 83 600 € de recettes pour une location meublée d'habitation ou un meublé de tourisme classé, et jusqu'à 15 000 € pour un meublé de tourisme non classé. Le régime réel peut aussi être choisi sur option sous ces seuils.
La liasse fiscale (formulaire 2031 et annexes 2033) se dépose de façon dématérialisée chaque année en mai, avant le report du résultat sur la 2042 C PRO.
Depuis le 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente (article 150 VB du CGI).
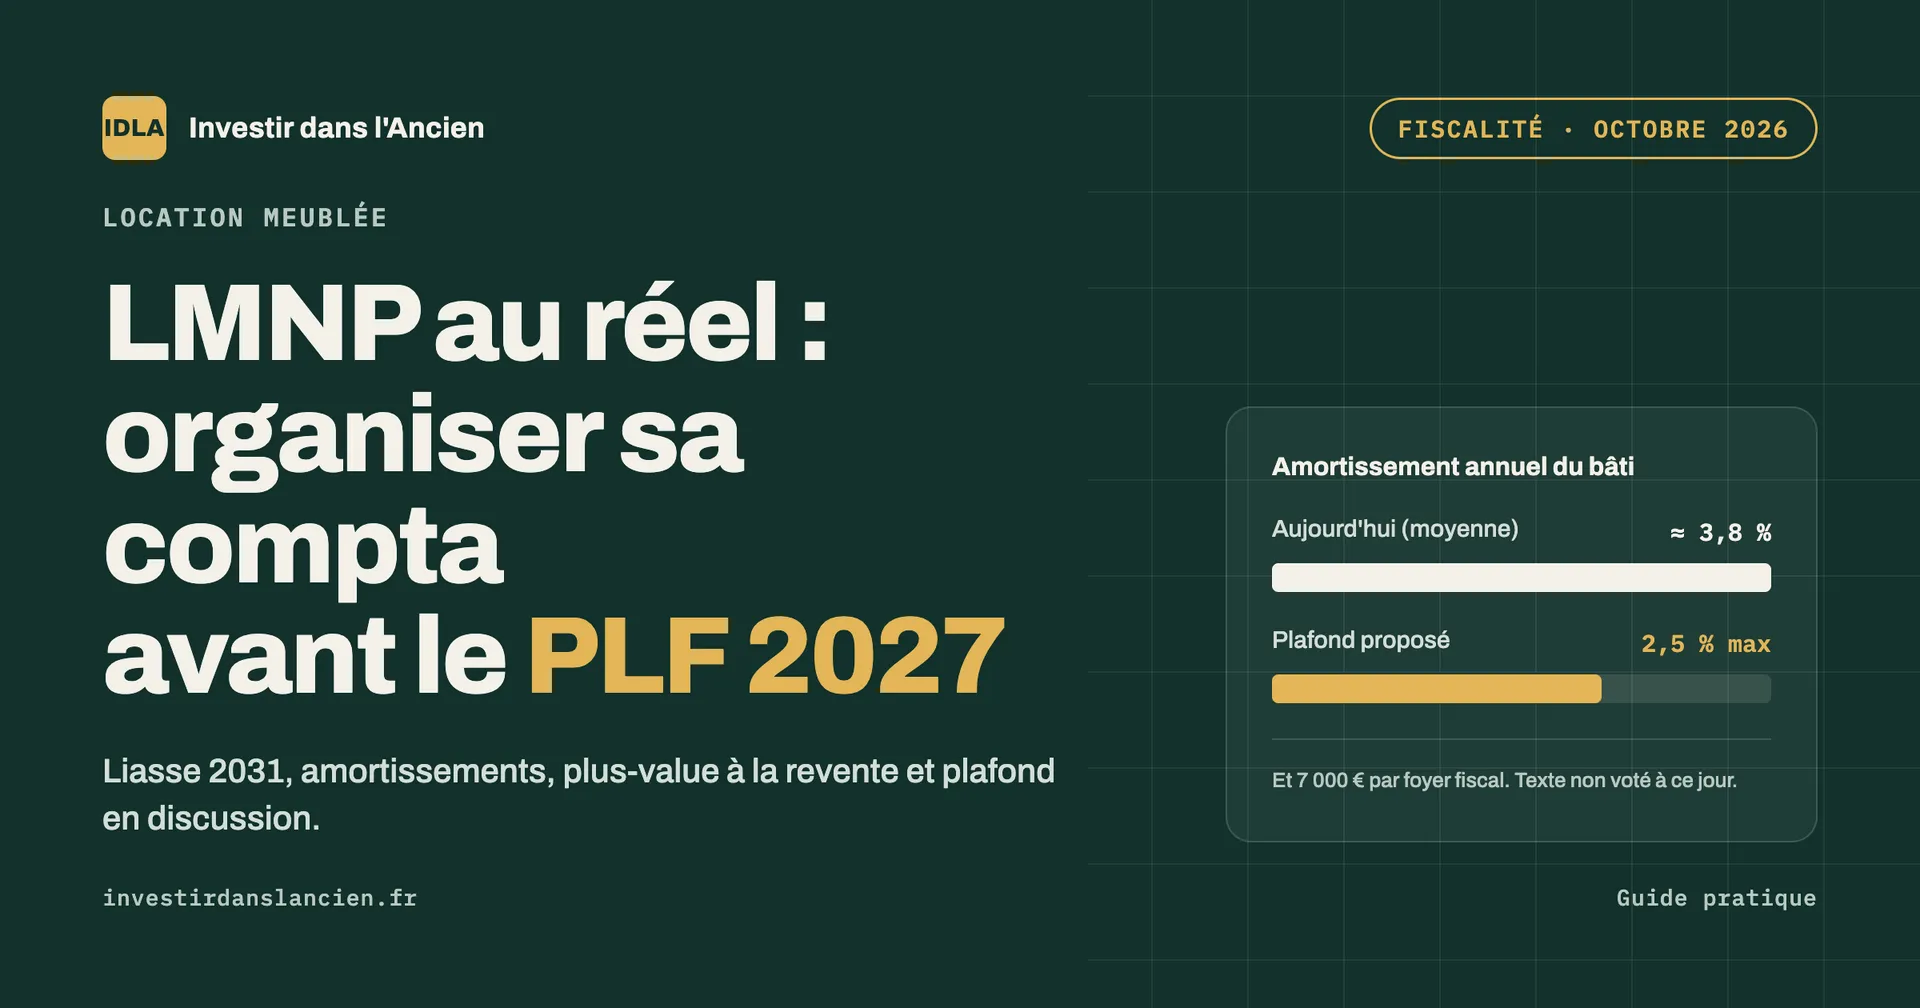
Le PLF 2027, déposé le 1er octobre 2026, propose de limiter l'amortissement du bâti à 2,5 % par an et 7 000 € par foyer fiscal, et de supprimer le report des amortissements non déduits.
Rien n'est voté sur ce plafond : le texte examiné en séance est celui du gouvernement, les amendements de la commission des finances doivent être redéposés.
Ce que le régime réel change pour un loueur en meublé
Le régime réel est le mode d'imposition qui retient le bénéfice effectif de l'activité : loyers encaissés, moins les charges réellement supportées, moins les amortissements. Il s'oppose au micro-BIC, qui applique un abattement forfaitaire sur les recettes sans tenir compte des dépenses réelles.
Qui relève du réel en location meublée ?
Le régime réel s'applique lorsque l'activité n'entre plus dans le champ du micro-BIC, ou sur option lorsque le loueur souhaite déduire ses charges réelles et amortir le bien. En 2026, le micro-BIC reste accessible jusqu'à 83 600 € de recettes pour la location meublée d'habitation et les meublés de tourisme classés, et jusqu'à 15 000 € pour les meublés de tourisme non classés. L'appréciation du régime applicable tient compte des recettes de l'année précédente ou de l'avant-dernière année.
Le statut de LMNP, lui, dépend d'un autre critère. Vous restez non professionnel tant que vos recettes de location meublée ne dépassent pas 23 000 € par an, ou qu'elles restent inférieures au total de vos autres revenus d'activité. Au-delà de ces deux seuils cumulés, vous basculez en LMP, avec des cotisations sociales et un régime de plus-value différents.
Réel simplifié ou réel normal ?
La plupart des LMNP imposés au réel relèvent du régime réel simplifié. Pour les activités de location meublée, le seuil de référence du réel normal est fixé à 286 000 € de recettes pour 2026 à 2028 ; les règles de franchissement de seuils doivent toutefois être prises en compte d'une année sur l'autre. Le réel simplifié repose sur la déclaration 2031 et les tableaux 2033, tandis que le réel normal impose une liasse complète avec les formulaires 2050 et suivants.
Organiser sa comptabilité LMNP au fil de l'année
Une comptabilité LMNP au réel se construit en continu, pas en avril au moment de la déclaration. L'objectif est double : déduire tout ce qui est déductible et pouvoir justifier chaque ligne en cas de contrôle.
Quelles pièces conserver dès l'achat du bien ?
L'acte notarié est la pièce centrale. Il fixe le prix, les frais d'acquisition et, idéalement, la ventilation entre terrain et construction. Conservez aussi l'offre et le tableau d'amortissement du prêt, les factures de mobilier, les devis et factures de travaux, ainsi que l'attestation d'assurance emprunteur. Les frais de notaire et d'agence peuvent être déduits en charge la première année ou ajoutés au prix de revient du bien pour être amortis : ce choix, fait une fois, conditionne vos résultats des exercices suivants.
Au quotidien, un compte bancaire dédié à la location simplifie le rapprochement entre loyers encaissés et relevés. Ce n'est pas une obligation légale pour un LMNP, mais c'est la meilleure protection contre les oublis de charges.
Comment bâtir le tableau d'amortissement par composants ?
L'amortissement par composants consiste à découper le bien en éléments ayant chacun sa propre durée d'utilisation. Le terrain n'est jamais amortissable. La part restante est répartie entre gros œuvre, façades, installations techniques et agencements intérieurs. Le tableau ci-dessous donne une répartition couramment retenue, à adapter à l'état réel du bien.
Composant | Part courante du bâti | Durée d'amortissement usuelle |
Gros œuvre (structure) | 40 à 50 % | 50 à 80 ans |
Façades, toiture, étanchéité | 15 à 20 % | 25 à 30 ans |
Installations générales techniques | 15 à 20 % | 20 à 25 ans |
Agencements intérieurs | 10 à 15 % | 10 à 15 ans |
Mobilier et équipements | Hors bâti | 5 à 10 ans |
Ce découpage aboutit en moyenne à un taux d'amortissement proche de 3,8 % de la valeur amortissable par an, selon l'exposé d'un amendement déposé à l'Assemblée nationale lors du budget 2026. C'est ce chiffre qu'il faut garder en tête pour mesurer l'impact du plafond envisagé pour 2027.
Faut-il suivre les amortissements non déduits ?
Oui, et c'est le point le plus souvent négligé. L'article 39 C du CGI interdit à l'amortissement de créer ou d'augmenter un déficit. La fraction qui dépasse le résultat n'est pas perdue : elle est mise en réserve et reportable sans limite de durée, tant que la règle actuelle s'applique. Ce stock d'amortissements reportés doit figurer clairement dans votre suivi, car le PLF 2027 propose précisément d'encadrer son utilisation.
Le déficit hors amortissement obéit à une autre logique. En LMNP, il ne s'impute pas sur le revenu global : il se reporte pendant 10 ans, uniquement sur les bénéfices de location meublée non professionnelle.
Le calendrier déclaratif d'un LMNP au réel
Le calendrier fiscal LMNP repose sur une séquence fixe : immatriculation au démarrage, puis chaque année une déclaration de résultat, un report sur la déclaration de revenus et le paiement de la CFE.
Étape | Formulaire ou démarche | Échéance |
Déclaration de début d'activité | Guichet unique des formalités d'entreprises (numéro SIRET) | Au lancement de la location |
Option pour le réel (si sous le seuil micro) | Choix lors de la création ou option auprès du SIE ; le dépôt de la première liasse 2031 peut aussi matérialiser l'option | Selon la situation, jusqu'à la date limite de dépôt de la déclaration 2042 prévue par l'administration |
Déclaration de résultat | Liasse 2031-SD et annexes 2033-A à 2033-G, télédéclarées (EFI ou EDI au réel simplifié) | En mai (2e jour ouvré suivant le 1er mai, délai souvent prolongé) |
Report du résultat | Déclaration 2042 C PRO, rubrique location meublée non professionnelle | Avec la déclaration de revenus, au printemps |
Cotisation foncière des entreprises | Avis consultable dans l'espace professionnel impots.gouv.fr | Mi-décembre (exonération la première année) |
La déclaration de résultat est obligatoirement dématérialisée. Au régime réel simplifié, la liasse 2031 et ses annexes peuvent être déposées directement depuis l'espace professionnel sur impots.gouv.fr (mode EFI) ou transmises par un partenaire EDI. Au régime réel normal, la transmission de la liasse se fait obligatoirement en EDI. Le recours à un expert-comptable ou à un service spécialisé reste fréquent, mais il n'est donc pas juridiquement obligatoire au réel simplifié. Le modèle officiel et sa notice sont disponibles sur la page du formulaire 2031-SD de l'impôt sur le revenu (BIC) sur impots.gouv.fr.
Ce qui est déjà acté et pèse sur la rentabilité
Avant de regarder les projets encore en discussion, il faut distinguer ce qui relève déjà de la réforme fiscale du LMNP de ce qui n'est encore qu'une proposition. Plusieurs évolutions déjà actées pèsent sur la rentabilité et doivent guider vos décisions immédiates.
La réintégration des amortissements à la revente
L'article 84 de la loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025) a créé un III à l'article 150 VB du CGI. Pour toute cession réalisée depuis le 15 février 2025, le prix d'acquisition retenu dans le calcul de la plus-value est diminué des amortissements déduits, y compris ceux pratiqués avant 2025. Une réponse ministérielle du 24 mars 2026 a confirmé cette lecture.
Exemple : un appartement acheté 200 000 €, amorti à hauteur de 60 000 €, puis revendu 260 000 €. Avant la réforme, la plus-value brute aurait été de 60 000 €. Aujourd'hui, le prix d'achat retenu tombe à 140 000 € et la plus-value brute passe à 120 000 €. Les abattements pour durée de détention continuent toutefois de s'appliquer, avec une exonération d'impôt sur le revenu au-delà de 22 ans. Les résidences services (étudiantes, seniors, EHPAD) échappent à cette réintégration.
Des prélèvements sociaux à 18,6 %
La loi de financement de la sécurité sociale pour 2026 a relevé la CSG de 9,2 % à 10,6 % sur les revenus du patrimoine. Les bénéfices de location meublée non professionnelle supportent donc désormais 18,6 % de prélèvements sociaux, contre 17,2 % auparavant. Chaque euro de bénéfice imposable coûte plus cher, ce qui renforce l'intérêt d'une comptabilité qui ne laisse aucune charge déductible de côté.
Un amortissement préservé par le budget 2026
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) n'a pas touché à l'amortissement des LMNP. Le plafonnement à 2 % débattu par amendement a été écarté. Elle a en revanche créé le statut du bailleur privé, un amortissement réservé à la location nue de logements acquis entre 2026 et 2028, qui sert désormais de point de comparaison dans les débats sur le meublé.
PLF 2027 : ce que propose l'article 7 pour l'amortissement
Le projet de loi de finances pour 2027 (n° 3210), déposé à l'Assemblée nationale le 1er octobre 2026, consacre son article 7 à la location meublée non professionnelle. L'objectif affiché est de rapprocher la fiscalité du meublé de celle de la location nue.
Un double plafond sur l'amortissement des locaux
Dans la version du gouvernement, l'amortissement du bâti ne serait déductible que dans la limite de 2,5 % par an de la valeur amortissable et de 7 000 € par an et par foyer fiscal. Pour les meublés de tourisme, ces limites tomberaient à 1,5 % et 5 000 €. Les résidences étudiantes et seniors, les EHPAD et les établissements de soins de longue durée sont exclus du dispositif, tout comme les LMP et les loueurs au micro-BIC.
Prenons un studio acheté 220 000 €, dont 20 % de terrain. La base amortissable du bâti atteint 176 000 €. Avec un amortissement par composants proche de 3,8 %, le loueur déduit aujourd'hui environ 6 690 € par an. Avec le plafond, la déduction serait limitée à 4 400 €, soit 2 290 € de base imposable supplémentaire chaque année si les loyers couvraient l'ancien amortissement. Pour un foyer qui détient deux biens de ce type, le plafond de 7 000 € s'appliquerait en plus : 8 800 € théoriques ramenés à 7 000 €.
Que deviendraient les amortissements en réserve ?
Le texte propose de supprimer le report des amortissements non déduits pour les exercices clos à compter de 2027 : la fraction excédentaire serait définitivement perdue. Le stock constitué jusqu'au 31 décembre 2026 resterait utilisable de 2027 à 2036, mais seulement dans la limite de la moitié du résultat restant chaque année. Un loueur disposant d'une réserve importante pourrait donc ne pas parvenir à l'écouler entièrement en dix ans.
Où en est le texte au 16 octobre 2026 ?
La commission des finances a adopté le 8 octobre plusieurs amendements sur l'article 7. L'un d'eux prévoit notamment d'exclure du plafonnement certains logements meublés loués dans le cadre d'un bail d'habitation ou d'un bail mobilité, ainsi que certains logements destinés aux étudiants et aux jeunes en formation. La commission a ensuite rejeté l'ensemble de la première partie du projet de loi de finances le 9 octobre.
Conséquence : la séance publique repart du texte initial du Gouvernement. Les amendements adoptés en commission doivent donc être redéposés et revotés en séance pour modifier l'article 7. Au 16 octobre, l'examen de la première partie du budget est toujours en cours et l'article 7 n'a pas encore été définitivement tranché. Le contenu final de la réforme reste donc ouvert jusqu'au vote de la loi de finances.
Anticiper dès maintenant : cinq ajustements dans votre organisation
Personne ne sait encore quelle version de l'article 7 sera adoptée. Plusieurs actions restent utiles quel que soit le résultat final, parce qu'elles relèvent de la bonne tenue comptable.
Documenter précisément le type de location
Toutes les versions en discussion distinguent la location de longue durée, le bail mobilité et le meublé de tourisme. Conservez vos baux signés, leurs dates et leur nature, bien par bien. Si l'exclusion de la résidence principale est réintroduite en séance, c'est cette pièce qui justifiera votre régime.
Chiffrer votre stock d'amortissements reportés
Isolez dans votre suivi le montant exact des amortissements mis en réserve au titre de l'article 39 C. Comparez-le à votre résultat annuel moyen avant amortissement. Si la moitié de ce résultat ne permet pas d'absorber la réserve en dix ans, le sujet mérite une simulation avec votre comptable avant la clôture 2026.
Séparer clairement mobilier et bâti
Le plafond proposé vise l'amortissement des locaux. Le mobilier et les équipements suivent leur propre durée et ne sont pas visés par le taux de 2,5 % dans la version initiale. Une ventilation précise entre ces deux catégories, factures à l'appui, garde donc toute sa valeur.
Préparer la réception des factures électroniques
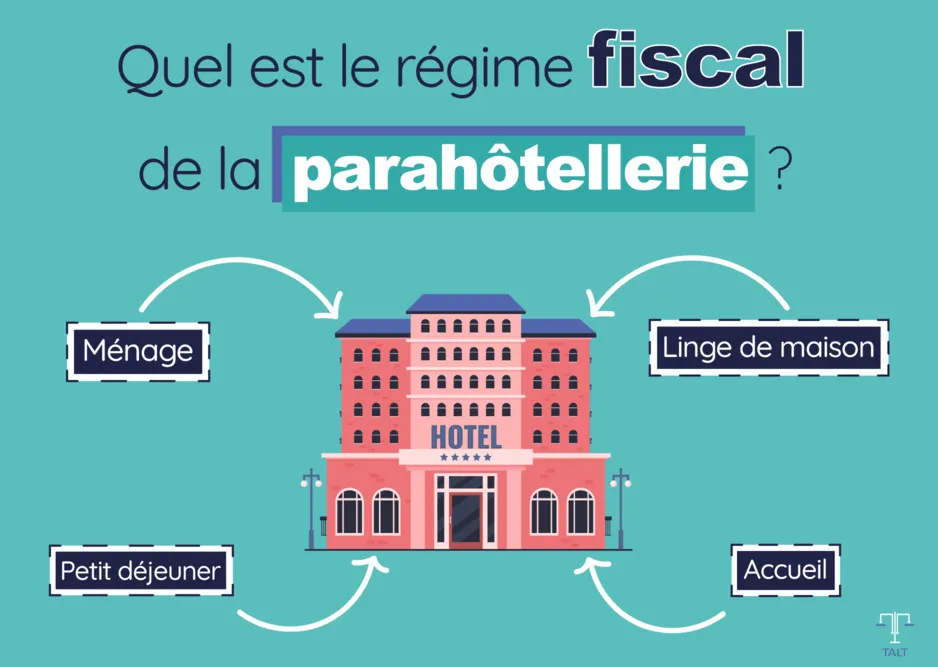
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques via une plateforme agréée. Un LMNP dispose d'un SIREN et exerce une activité économique : ses fournisseurs (artisans, gestionnaire, comptable) basculent progressivement vers ce format. La location meublée d'habitation étant exonérée de TVA, elle n'entraîne en revanche ni émission de factures électroniques ni e-reporting sur les loyers. Seuls les loueurs assujettis, notamment en para-hôtellerie (au moins trois services parmi petit-déjeuner, ménage, linge et accueil), devront émettre et transmettre leurs données à partir de septembre 2027.
Ne rien arbitrer sur la base d'un projet
Vendre un bien, changer de régime ou passer en société pour échapper à une mesure non votée peut coûter plus cher que la mesure elle-même : droits de mutation, réintégration des amortissements à la revente, frais de structure. Les versions initiales des budgets 2025 et 2026 contenaient déjà des propositions plus radicales sur le LMNP, finalement écartées. Attendez la publication de la loi au Journal officiel pour décider, et utilisez ce délai pour fiabiliser vos chiffres.
Questions fréquentes
Peut-on tenir soi-même sa comptabilité LMNP au réel ?
Oui, aucun texte n'impose de recourir à un expert-comptable. Il faut en revanche tenir une comptabilité conforme au régime applicable, établir les états nécessaires et déposer la déclaration 2031 avec ses annexes. Au réel simplifié, cette liasse peut être télédéclarée directement depuis l'espace professionnel d'impots.gouv.fr (mode EFI) ou via un partenaire EDI. Au réel normal, l'EDI est obligatoire. Le recours à un comptable ou à un service spécialisé reste néanmoins fréquent pour sécuriser les amortissements et les déclarations.
Les frais de comptabilité sont-ils déductibles en LMNP ?
Oui. Au régime réel, les honoraires du comptable, l'abonnement à un logiciel ou à un service de déclaration sont des charges de l'activité. Ils viennent réduire le bénéfice imposable de l'année de leur paiement, comme les frais de gestion, l'assurance propriétaire non occupant ou la taxe foncière du bien loué.
Le LMNP au réel reste-t-il intéressant avec le PLF 2027 ?
Il peut rester intéressant, mais il est impossible de répondre de façon générale tant que la loi de finances pour 2027 n'est pas définitivement adoptée. Dans la version initiale du Gouvernement, un amortissement plafonné continuerait à réduire la base imposable et les charges réelles resteraient déductibles. L'impact dépend surtout du niveau de loyers, du prix du bien, des charges et du stock d'amortissements en réserve. Une simulation au cas par cas reste indispensable avant toute décision.
Un déficit LMNP peut-il réduire l'impôt sur les autres revenus ?
Non. Le déficit d'une location meublée non professionnelle ne s'impute que sur les bénéfices de même nature, pendant 10 ans. Seul le loueur professionnel (LMP) peut imputer son déficit sur le revenu global. L'amortissement, lui, ne peut jamais créer de déficit et se reporte séparément.
À partir de quand le plafonnement de l'amortissement s'appliquerait-il ?
Dans la version déposée par le gouvernement, la mesure viserait les exercices clos à compter de 2027, donc les revenus de location meublée perçus en 2027 et déclarés en 2028. Cette date dépend de l'adoption définitive de la loi de finances et de sa publication au Journal officiel, attendues d'ici la fin de l'année 2026.
Sources : projet de loi de finances pour 2027 n° 3210, article 7 et amendements examinés par l'Assemblée nationale (octobre 2026) ; loi n° 2025-127 du 14 février 2025, article 84 ; article 150 VB du CGI ; article 39 C du CGI ; BOFiP (seuils BIC 2026-2028, mise à jour du 19 août 2026) ; impots.gouv.fr (téléprocédures EFI/EDI, location meublée et prélèvements sociaux) ; loi n° 2026-103 du 19 février 2026 de finances pour 2026 ; loi n° 2024-1039 du 19 novembre 2024 (loi Le Meur).