L'investissement locatif consiste à acheter un appartement pour le louer, générant ainsi un revenu locatif stable tout en construisant un patrimoine immobilier rentable. Pour évaluer si cet investissement est un investissement locatif rentable, il est important de réaliser un calcul du rendement locatif. Le rendement locatif brut se calcule en divisant les loyers annuels (loyer mensuel × 12) par le prix d'achat, puis en multipliant par 100. Ce taux varie généralement entre 4 % et 9 %. Par exemple, un appartement à 80 000 € loué 600 €/mois offre un rendement brut de 9 %. Pour obtenir le rendement locatif net, il faut inclure les charges et la fiscalité (taxe foncière, copropriété, frais de gestion), ce qui ramène le taux à environ 3,5 % à 7 %. Ces calculs permettent d'avoir une vision claire entre rentabilité brut et net.
Est-ce rentable d’acheter pour louer ? Oui, si vous maîtrisez le calcul du rendement locatif, optez pour un appartement autofinancé via un prêt à effet de levier, et choisissez entre location meublée ou vide selon votre projet. Dans cet article, découvrez nos conseils pour un investissement locatif réussi et des astuces pour une gestion locative efficace.
1. Comprendre la rentabilité d'un investissement locatif
Définir la rentabilité nette et brute
Pour évaluer si votre investissement immobilier est rentable, il est essentiel de comprendre deux notions fondamentales : la rentabilité brute et la rentabilité nette. La rentabilité locative brute est le point de départ de toute analyse. Elle se calcule en divisant les loyers annuels par le prix total d'achat du bien (incluant les frais de notaire), puis en multipliant par 100 pour obtenir un pourcentage.
Par exemple, si vous achetez un appartement à 100 000 € et que vous percevez 500 € de loyer mensuel, votre rendement brut annuel sera de 6 % (500 € × 12 ÷ 100 000 € × 100).
Cependant, cet indicateur offre une vision partielle de la rentabilité. La rentabilité nette, ou rentabilité nette de charges, est bien plus précise. Elle reflète ce que vous gagnerez réellement en tenant compte de toutes les dépenses liées à la gestion locative appartement : frais d'entretien, assurances, charges de copropriété, frais de gestion locative et la taxe foncière. Si vous prévoyez d'investir dans un appartement locatif autofinancé, il est essentiel de maîtriser ces calculs pour un investissement locatif rentable.
Pour calculer la rentabilité nette, soustrayez l'ensemble de ces charges de vos revenus locatifs annuels, puis divisez le résultat par le prix total d'achat.
Un troisième niveau de calcul, le rendement net-net, inclut la fiscalité personnelle. Ce dernier indicateur est important pour estimer la rentabilité réelle de votre bien après impôts. À noter que le rendement brut est toujours supérieur au rendement net, car il ne prend pas en compte les dépenses liées à la propriété.
Les facteurs influençant la rentabilité
La rentabilité locative de votre investissement locatif dépend de plusieurs facteurs clés. Le montant du loyer est déterminant : un loyer élevé augmente immédiatement votre rendement brut, mais il doit rester compétitif sur le marché local.
La localisation de votre bien est également importante. Une zone attractive permet de fixer des loyers plus élevés, tandis qu'une zone moins demandée limite votre potentiel de revenus.
Les charges et frais associés à la propriété impactent directement votre rendement net. Les frais d'acquisition (notaire, enregistrement) augmentent le coût initial, et les charges de gestion locative, assurances ainsi que l'entretien régulier réduisent vos revenus. Si votre achat est financé par un prêt immobilier, les intérêts d'emprunt diminuent également votre rentabilité nette.
Enfin, la vacance locative, c'est-à-dire les périodes où le bien est inoccupé, affecte négativement vos revenus locatifs.
Calculs essentiels : rendement locatif, cash flow, et ROI
Pour analyser votre projet, trois calculs essentiels doivent être maîtrisés. Tout d'abord, le rendement locatif brut : (loyer mensuel × 12) ÷ prix d'achat × 100.
Ensuite, le rendement net après charges, qui prend en compte toutes les dépenses annuelles (charges, taxes, assurances, intérêts d'emprunt). Ce chiffre révèle votre véritable rentabilité nette.
Le cash flow correspond à l'argent disponible chaque mois après avoir payé toutes les dépenses, y compris les remboursements de crédit. Ce calcul est particulièrement utile si vous souhaitez mesurer l'autofinancement immobilier.
Enfin, le ROI (retour sur investissement) évalue la performance globale de votre projet sur plusieurs années. Il inclut l'appréciation du bien, les loyers cumulés et les dépenses totales.
Pour un investissement locatif rentable, visez un rendement brut entre 4 % et 7 %. Toutefois, c'est le rendement net qui doit guider votre décision finale. Une analyse approfondie vous permettra de comparer plusieurs opportunités et de choisir le bien offrant le meilleur rapport risque-rendement adapté à votre situation.
2. Critères essentiels pour choisir le bon appartement
L'emplacement : critère déterminant
En immobilier, vous avez sûrement entendu dire que la localisation est primordiale. Cela est particulièrement vrai lorsqu'il s'agit d'un investissement locatif.
L'emplacement de votre appartement destiné à la location impacte directement la facilité à trouver des locataires et le montant du loyer que vous pourrez appliquer. Cela détermine également le rendement investissement locatif. Optez pour des quartiers dynamiques avec une bonne accessibilité aux transports en commun, aux écoles, aux services de santé et aux commerces. Quel que soit votre choix, qu'il s'agisse d'investir dans l'ancien pour louer ou dans un appartement neuf, un emplacement stratégique est nécessaire pour une bonne rentabilité locative.
Cependant, choisir le bon emplacement ne se limite pas à une liste de commodités. Il est essentiel d'analyser le marché local : la tension locative, les tendances des prix immobiliers, et le profil des locataires potentiels. Privilégiez les villes en croissance, où les projets d'infrastructure, de transports ou d'écoles stimulent le marché immobilier.
Un bon emplacement inclut également la proximité des zones commerciales et des pôles économiques, qui attirent souvent les jeunes actifs. Examinez le voisinage : un environnement agréable et bien entretenu sera toujours plus attrayant pour vos futurs locataires.
Attention : ne vous précipitez pas. De nombreux investisseurs commettent l'erreur d'acheter dans un quartier inadéquat, à un mauvais prix, ou sans une stratégie claire.
Une localisation stratégique est la pierre angulaire de votre rentabilité locative. Un bien mal situé, même proposé à un bon prix, ne générera jamais de véritables revenus.
La qualité de l'immobilier et des équipements
Outre la localisation, la qualité du bien immobilier est essentielle. Lors des visites, examinez attentivement la construction de l'immeuble, l'exposition de l'appartement, ainsi que l'insonorisation et l'isolation des fenêtres.
Inspectez également les systèmes de plomberie et les écoulements d'eau. Les problèmes cachés peuvent rapidement engendrer des coûts importants. Ces éléments sont essentiels pour garantir la satisfaction des locataires et leur fidélité.
Le type de bien joue également un rôle dans votre stratégie. Les studios et T1 sont populaires auprès des étudiants et jeunes actifs, tandis que les T2 et T3 conviennent mieux aux couples ou petites familles.
Adaptez votre choix à la demande locative locale et à vos objectifs. Un appartement meublé peut offrir un meilleur rendement, notamment grâce à une optimisation fiscalité locative, mais demande plus de gestion. À l'inverse, un appartement vide est moins contraignant, bien que les loyers soient parfois plus bas. Les stratégies diffèrent en fonction de vos priorités en matière de rendement brut et net et des efforts que vous êtes prêt à consacrer à la location appartement investissement.
Considérez les travaux éventuels : un bien nécessitant des rénovations peut sembler moins attrayant au départ, mais les améliorations peuvent augmenter le loyer et optimiser votre rendement. Évitez toutefois les logements trop atypiques ou coûteux au mètre carré. Recherchez un bon équilibre entre prix et loyer pour maximiser votre rentabilité locative.
Évaluation des frais de gestion et de maintenance
Un aspect souvent négligé par les nouveaux investisseurs concerne les frais liés à la gestion locative et à la maintenance du bien. Avant tout achat, renseignez-vous sur les charges de copropriété mensuelles, la taxe foncière annuelle et les frais d'entretien réalistes. Ces coûts réduisent directement votre rendement net, parfois de manière significative. Par ailleurs, une bonne analyse des frais achat immobilier est incontournable pour éviter des erreurs coûteuses et garantir un investissement appartement rentable.
Demandez un historique des frais de maintenance et consultez les procès-verbaux des assemblées de copropriété pour anticiper d'éventuels travaux majeurs. N'oubliez pas les assurances nécessaires pour protéger votre investissement.
Si vous envisagez de confier la gestion locative à un professionnel, ajoutez ces frais dans votre calcul. Ils représentent généralement entre 5 et 8 % des loyers perçus.
Ces dépenses peuvent transformer un rendement brut attractif en un rendement net bien moins intéressant. C'est pourquoi il est important d'intégrer tous les coûts dans votre analyse, y compris les charges et fiscalité location. Un appartement bon marché avec des charges élevées peut être moins rentable qu'un bien légèrement plus cher dans une copropriété bien gérée. Prendre en compte ces aspects améliore vos résultats de calcul rendement locatif net.
3. Optimisation fiscale et financement de l'investissement
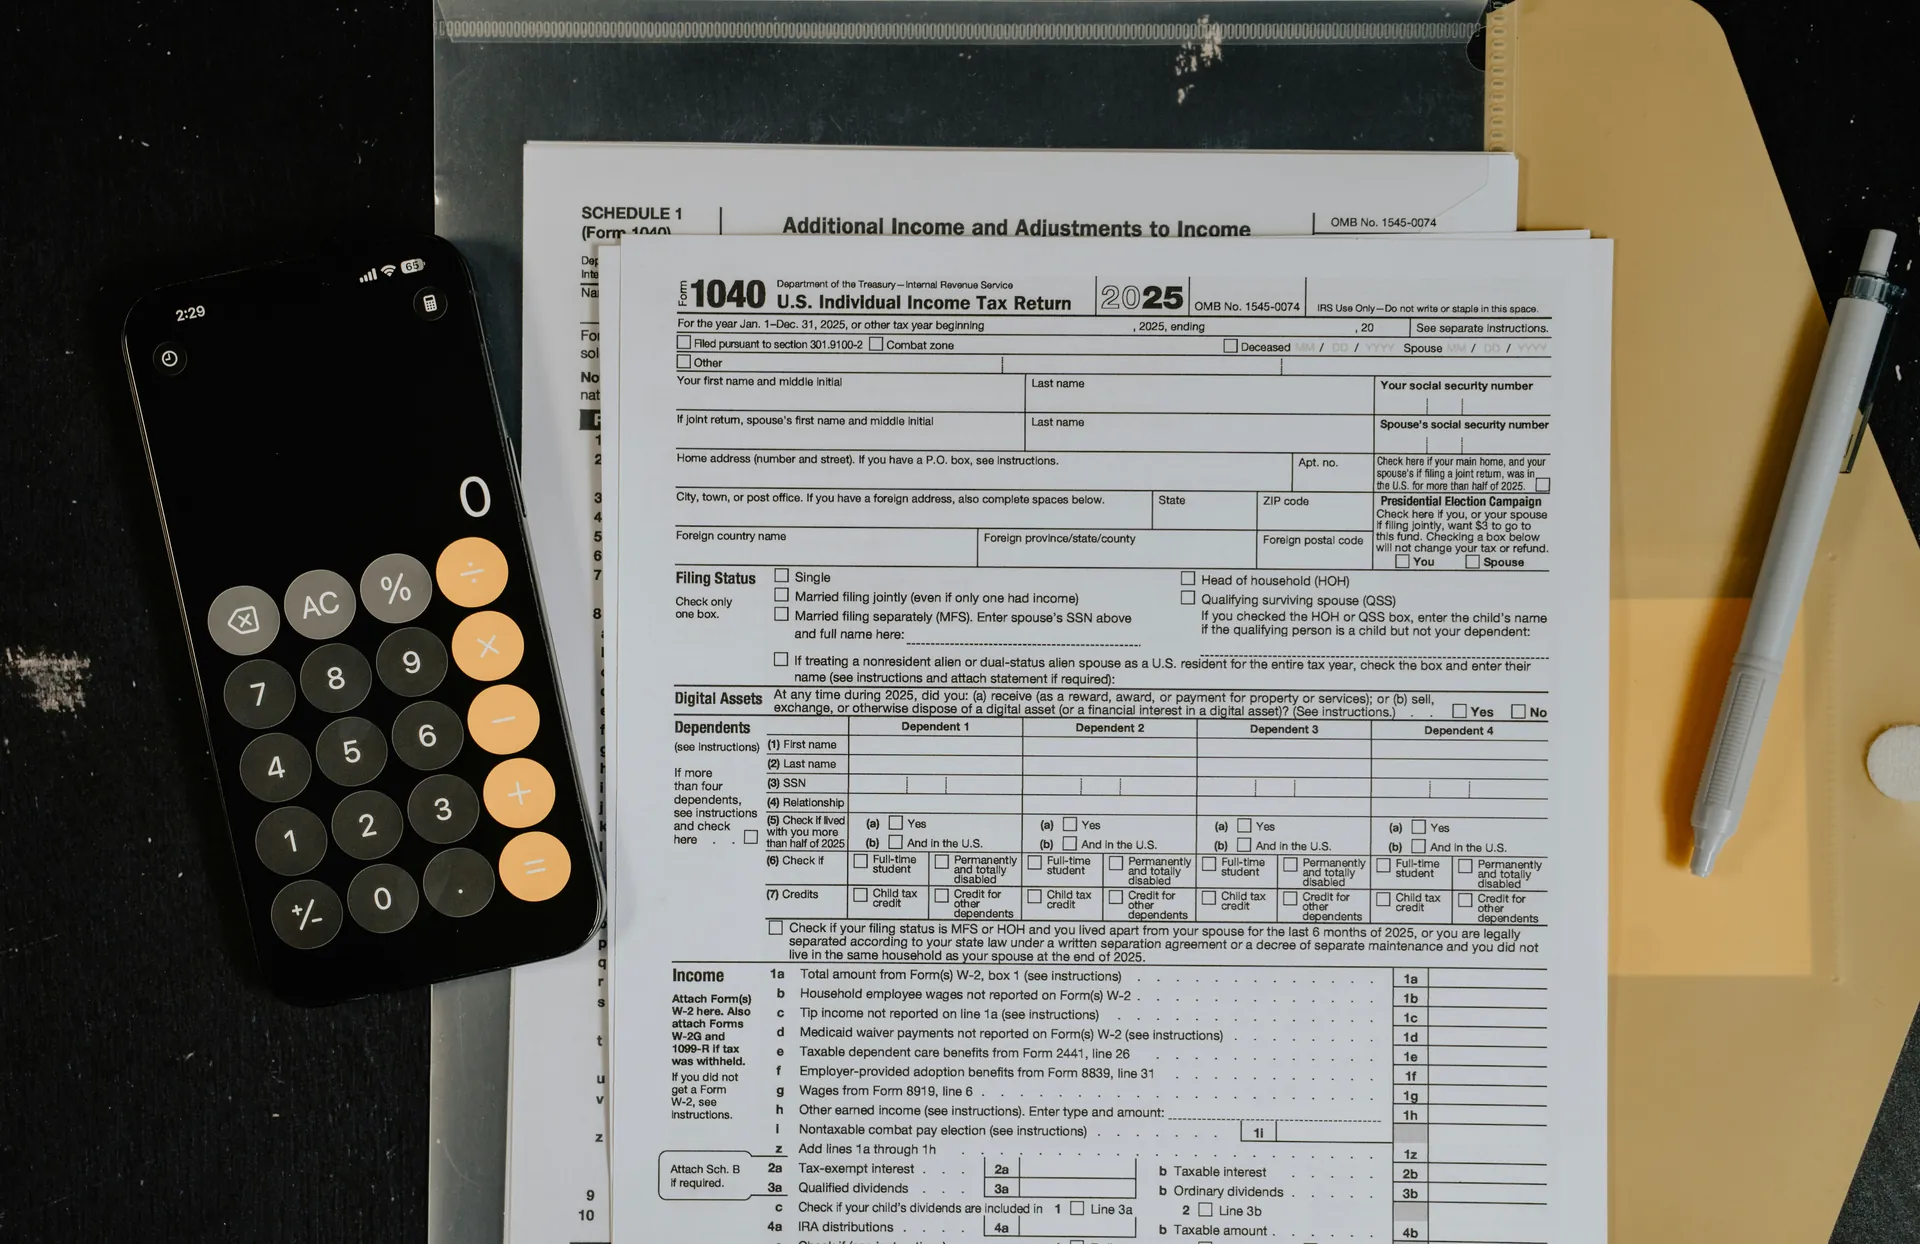
Comprendre les différents dispositifs de défiscalisation
En 2026, plusieurs dispositifs actifs transforment votre investissement locatif en une véritable opportunité fiscalement avantageuse, notamment avec la fin progressive du dispositif Pinel. Parmi eux, le Loc'Avantages, prolongé jusqu'en 2027, se distingue. Ce dispositif offre des réductions d'impôt allant de 15 % à 65 % sur vos revenus locatifs, en fonction du niveau de loyer consenti (Loc1 à Loc3). Il nécessite cependant une convention avec l'ANAH et impose des plafonds de ressources pour les locataires.
Par exemple, en choisissant le niveau Loc2, avec un loyer 30 % inférieur au marché, vous pouvez bénéficier d'une réduction fiscale de 35 % sur une durée minimale de 6 ans.
Le dispositif Jeanbrun (ou Relance Logement), introduit par la loi de finances 2026, s'adresse aux bailleurs privés, qu'il s'agisse d'un bien neuf ou ancien avec travaux (au moins 30 % du prix d'achat). Il permet un amortissement allant jusqu'à 80 % du prix d'acquisition, déductible des revenus fonciers. Ce dispositif impose toutefois des loyers plafonnés et une durée minimale d'engagement de 9 ans. Pour les biens anciens nécessitant une rénovation, le dispositif Denormandie reste en vigueur, offrant jusqu'à 21 % de réduction d'impôt sur une période de 6 à 12 ans, sous réserve de travaux et de zones éligibles.
Le dispositif Cosse (ou Louer Abordable) permet de déduire jusqu'à 85 % des loyers dans le cadre de l'intermédiation sociale, tandis que le dispositif Malraux offre jusqu'à 30 % de réduction pour les projets de restauration patrimoniale. Ces dispositifs de défiscalisation immobilière, tels que le Loc'Avantages ou le Jeanbrun, sont des outils efficaces pour optimiser votre rentabilité nette après impôt. Cependant, il est essentiel de bien vérifier les plafonds et les engagements afin d'éviter les pièges.
Choisir le bon prêt immobilier
Le financement de votre projet via un crédit immobilier constitue un levier puissant pour maximiser votre autofinancement. En effet, vos loyers peuvent couvrir les mensualités de remboursement tout en vous permettant de bâtir un patrimoine avec un faible apport personnel. Pour cela, évaluez soigneusement votre capacité d'emprunt en tenant compte de vos revenus actuels et futurs revenus locatifs. Comparez également les taux d'intérêt actuels pour choisir une durée adaptée, souvent comprise entre 15 et 25 ans.
Privilégiez un prêt à taux fixe pour sécuriser vos charges et intégrez l'assurance emprunteur dans vos calculs, particulièrement si vous êtes dans une situation financière précaire. Un projet d'investissement locatif bien autofinancé peut générer un cash flow positif dès les premières années, transformant ainsi votre emprunt en un véritable allié de la rentabilité. Pensez également à négocier les frais annexes et envisagez un apport de 10 à 20 % pour obtenir de meilleures conditions.
Gérer les risques et les impondérables financiers
Pour sécuriser votre investissement immobilier locatif, il est important d'anticiper les risques tels que la vacance locative ou les impayés. Une gestion locative efficace et une garantie loyers impayés peuvent vous protéger contre ces imprévus. Par ailleurs, les prélèvements sociaux et l'impôt sur le revenu liés aux revenus fonciers peuvent peser sur votre trésorerie. Dans ce cas, optez pour le régime réel si vos charges dépassent 30 % des loyers, ce qui peut créer un déficit foncier imputable sur votre revenu global.
Si vous investissez dans l'ancien, soyez vigilant face aux éventuels gros travaux imprévus. Diversifiez vos investissements en combinant immobilier direct et placements en SCPI. Enfin, prévoyez une assurance complète ainsi qu'une réserve de trésorerie pour faire face aux imprévus. Ces précautions vous permettront de mener un projet d'investissement serein tout en assurant une optimisation fiscale durable.
Conclusion
En résumé, l'investissement locatif peut être une excellente opportunité de rentabilité, à condition de bien maîtriser le calcul du rendement locatif, qu'il soit brut ou net. Pour maximiser vos chances de succès, il est essentiel de choisir un emplacement stratégique, d'investir dans un bien immobilier de qualité et d'exploiter les dispositifs de défiscalisation tels que Loc'Avantages ou Jeanbrun. Que vous choisissiez un appartement ancien ou neuf pour louer, une diversification investissement immobilier peut également contribuer à sécuriser votre capital. Un prêt bien autofinancé, couplé à une gestion locative efficace, peut transformer votre projet en investissement locatif clé en main.
Bien que les charges puissent augmenter et que l'encadrement des loyers soit en place, il est tout à fait possible de viser un rendement net compris entre 3 % et 6 %, ce qui constitue une base solide pour bâtir un patrimoine immobilier rentable. Vous avez désormais toutes les clés en main pour réussir : prenez le temps d'analyser votre projet, consultez un expert si nécessaire et lancez-vous dès aujourd'hui pour sécuriser vos revenus locatifs et assurer votre avenir financier !
FAQ
Quels sont les risques principaux d'un investissement locatif en appartement et comment les minimiser ?
Les principaux risques d'un investissement locatif en appartement sont la vacance locative , les impayés de loyer , la dégradation du bien et les charges supplémentaires . Pour les minimiser : expertisez le bien avant achat , sélectionnez rigoureusement vos locataires , souscrivez une assurance loyers impayés , vérifiez les charges de copropriété et évaluez la demande locative de la zone .
Location meublée ou nue : laquelle est la plus rentable pour un appartement ?
La location meublée est généralement plus rentable : loyers 10-30% supérieurs au nu, rentabilité nette moyenne 4,8% vs 3,7%, fiscalité avantageuse (BIC, amortissements). Mais turnover élevé et coûts meubles à considérer .
Comment calculer précisément la rentabilité d'un appartement locatif ?
La rentabilité brute se calcule en divisant le loyer annuel par le prix d'achat total (frais inclus) et en multipliant par 100 . Pour plus de précision, utilisez la rentabilité nette en déduisant les charges, taxe foncière et impôts du loyer annuel, puis divisez par le prix d'achat .
Quel emplacement choisir pour maximiser la demande locative d'un appartement ?
Pour maximiser la demande locative d'un appartement en France, choisissez des quartiers centraux et dynamiques comme Chaussé d'Antin (9e Paris), Marais (3e-4e Paris), centre-ville de Nantes ou Rennes, ou Capucins-Victoire à Bordeaux, forts en attractivité et recherches locatives .